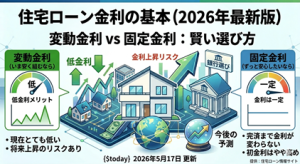
一流の不動産投資コンサルタントおよびファイナンシャルプランナーとして、本日2026年8月26日時点における日本の住宅ローン金利の最新動向と、今後の金利予測について解説します。日銀の金融政策変更を受け、「金利のある世界」が本格化する中、住宅ローン選びはかつてないほど重要になっています。
エグゼクティブサマリー:2026年8月26日現在、日本の住宅ローン金利は日銀の複数回の利上げにより、変動・固定ともに上昇傾向が続いています。特に固定金利は長期金利の上昇を背景に高水準となり、変動金利との金利差が過去最大級に拡大しています。日銀の政策金利は1.00%で、今後も段階的な利上げが予測されており、変動金利の上昇リスクは高まっています。住宅ローンを組む際には、現在の金利水準だけでなく、将来の金利上昇リスクを見越した返済計画が不可欠です。
住宅ローン金利の最新動向と今後の予測:2026年8月26日版
1. 主要銀行の最新金利(変動・固定)の比較・特徴
- 【誰向け?】これから住宅ローンを組む予定の方、現在のローンの金利タイプや金融機関を見直したい方。
- 【影響度】★★★★★(金利タイプ選択は総返済額に大きく影響します)
- 【今すぐできる対策】複数の金融機関の金利情報を比較し、自身の返済計画に合った金利タイプを検討しましょう。
2026年8月26日時点の住宅ローン金利は、日銀の金融政策正常化に伴い、上昇傾向が顕著です。特に固定金利は長期金利の影響を強く受け、高水準で推移しています。変動金利も利上げの影響が徐々に反映されています。
変動金利の動向
2026年8月現在、変動金利は依然として歴史的に見れば低水準にあるものの、上昇傾向が続いています。主要メガバンクの変動金利は、優遇後の適用金利で1.0%前後、一部ネット銀行では1.17%(2026年7月時点のネット銀行平均)に達するなど、上昇が見られます。特に、ドコモSMTBネット銀行と楽天銀行は8月に変動金利を引き上げています。変動金利は短期プライムレート(短プラ)に連動し、日銀の政策金利の影響を直接受けます。多くの銀行では年2回(4月と10月)金利の見直しが行われるため、6月の日銀利上げの影響は、多くの銀行で10月に反映されると見られています。
主要銀行の変動金利例(2026年8月時点):
- りそな銀行: 年0.950%
- 三菱UFJ銀行: 年0.945%(全期間引き下げ)
- みずほ銀行: 年1.025%(全期間引き下げ)
- 三井住友銀行: 年1.275%(全期間引き下げ)
- SBI新生銀行: 年0.990%(パワースマート住宅ローン・全疾病保障)
ネット銀行では、PayPay銀行が低金利で充実した保障を提供しているとして推奨されています。しかし、2026年7月時点ではネット銀行の変動金利平均が1.17%と、メガバンクの平均1.08%を上回る逆転現象も起きており、「ネットが一番安い」という前提が崩れつつあります。
固定金利の動向
固定金利は、長期金利(10年国債利回りなど)の影響を受け、日銀の金融政策正常化観測や物価上昇への警戒感から大きく上昇しています。2026年8月18日には、日本の長期金利の指標となる新発10年国債の利回りが一時2.945%に達し、約30年ぶりの高水準を記録しました。
主要銀行の固定金利例(2026年8月時点):
フラット35の金利は、2026年8月で3.290%と、2018年1月以降の最高水準となっています。変動金利(メガバンク平均1.082%)との金利差は2.21%まで拡大し、これも集計開始以降で最大です。
2. 現在の金利市場のトレンド
- 【誰向け?】住宅ローン金利の背景にある経済状況を理解したい方、今後の金利変動リスクを把握したい方。
- 【影響度】★★★★★(市場トレンドは金利タイプ選択の重要な判断材料です)
- 【今すぐできる対策】日銀の金融政策決定会合の結果や、物価上昇率、長期金利のニュースに注目しましょう。
日銀の金融政策動向
日本銀行は2024年3月にマイナス金利政策を解除して以降、段階的に政策金利を引き上げています。2026年6月の金融政策決定会合では、政策金利(無担保コールレート)を従来の0.75%程度から1.00%程度へ引き上げることが決定されました。これは1995年以来、約31年ぶりの高い水準です。日銀は物価安定目標の達成を確認しつつ、経済・物価・金融情勢に応じて政策金利を引き上げていく方針を繰り返し示しています。7月の金融政策決定会合では政策金利の据え置きが決定されましたが、今後の追加利上げ観測は根強くあります。
債券市場の影響
日銀の金融政策正常化への動きと、中東情勢の先行き不透明感を背景とした原油価格の上昇、それに伴う物価上振れ懸念などが、国内の長期金利の上昇圧力となっています。特に、政府が国内長期金利の節目とされる3%超えを容認しない姿勢を示しつつも、財政に対する懸念が残ることから、上昇圧力は継続すると見られています。2026年8月26日、日本の10年国債利回りは2.867%で取引を終えています。世界の金利が原油安を受けて下がる中で、日本だけが逆方向に動いている状況です。
3. 【今後の予測】今後金利はどのように推移するか
- 【誰向け?】将来の金利変動リスクを具体的に知りたい方、変動金利と固定金利のどちらを選ぶべきか悩んでいる方。
- 【影響度】★★★★★(将来の返済額に直接影響します)
- 【今すぐできる対策】自身のライフプランとリスク許容度を踏まえ、無理のない返済計画を立てましょう。
変動金利の見通し
日銀の政策金利は2027年6月末までに約1.6%まで上昇する予測が出ており、変動金利型住宅ローンも金利上昇が見込まれています。市場予想では、政策金利は2026年末に1.25%、2027年前半には1.5%前後まで上昇するシナリオが有力視されています。ただし、日銀の利上げがそのまま住宅ローン金利に反映されるわけではなく、短期プライムレートを経由するため、反映までには時間差があります。金利が1%上昇すると、3000万円・35年ローンで月々約1万4000円、総額約600万円の負担増となるシミュレーションも示されています。
固定金利の見通し
固定金利は、長期金利の動向に強く影響されるため、今後も上昇圧力が続く可能性があります。日銀の早期利上げ観測や財政悪化懸念、原油高とインフレへの警戒などから、10年国債利回りが3%を超えるケースも想定しておく必要があり、これにより固定金利もさらに上昇する可能性があります。変動金利型に比べてすでに高い水準にあり、その金利で固定される点はデメリットと感じる人も多いでしょう。
4. これから住宅ローンを組む人・見直しを検討している人への具体的なアドバイス
- 【誰向け?】新規で住宅ローンを組む方、既存の住宅ローンを見直したいと考えている全ての方。
- 【影響度】★★★★★(家計の健全性と安心感に直結します)
- 【今すぐできる対策】金利上昇リスクを認識し、複数の金融機関を比較検討する、繰り上げ返済や借り換えのシミュレーションを行うなど、具体的な行動を起こしましょう。
これから住宅ローンを組む人へのアドバイス
「金利のある世界」が本格化する中で、住宅ローン選びはより慎重な判断が求められます。
- 金利タイプ選択の再検討:変動金利は依然として低水準ですが、今後の上昇リスクを考慮し、家計の「ストレステスト」を行いましょう。金利が1%程度上昇しても無理なく返済できるか、シミュレーションしておくことが重要です。返済額を確定させたい場合は、全期間固定金利も選択肢となりますが、変動金利に比べて金利水準が高い点に注意が必要です。
- 複数の金融機関を比較:金融機関によって金利設定方針や優遇幅が異なるため、最新の金利や借入条件を丁寧に比較しましょう。ネット銀行、メガバンク、地方銀行それぞれに特徴があり、自身のライフプランに合った金融機関を選ぶことが大切です。
- 保障内容の確認:団体信用生命保険(団信)の内容も重要な選択基準です。全疾病保障や3大疾病保障が付帯しているかなど、万が一の場合に備えられるか確認しましょう。
- 返済期間の検討:月々の返済額を抑えたい場合は、50年ローンなども選択肢となりますが、総返済額が増える点には注意が必要です。繰り上げ返済のしやすさなども考慮に入れると良いでしょう。
見直しを検討している人へのアドバイス
金利上昇傾向にある今、既存の住宅ローンの見直しは有効な対策となり得ます。
- 借り換えの検討:借り換え先の金利が現在より0.5%以上低く、残高1,000万円以上、残りの返済期間10年以上といった条件を満たす場合、総返済額を数百万円規模で軽減できる可能性があります。変動金利が見直されたタイミングや、当初固定金利期間が終了する時などは、借り換えを検討する良い機会です。ただし、借り換えには事務手数料などの諸費用がかかるため、費用対効果を慎重に計算しましょう。
- 固定金利への切り替え:変動金利を選んでいて金利上昇に不安を感じる場合、固定金利への切り替えも検討できます。ただし、固定金利は変動金利に先行して上昇する傾向があるため、タイミングが重要です。
- 繰り上げ返済:まとまった資金がある場合は、繰り上げ返済により元金を減らすことで、将来の利息負担を軽減できます。特に、金利上昇局面においては、繰り上げ返済の効果は大きくなります。
- 「5年ルール」「125%ルール」の理解:変動金利型住宅ローンには「5年ルール」や「125%ルール」といった激変緩和措置がありますが、これにより元金の返済が進まず、未払利息が発生するリスクもあります。これらのルールを過信せず、内容を正しく理解し、早めに対応策を検討することが大切です。
住宅ローンは長期にわたる返済です。現在の金利だけでなく、今後の経済動向やご自身のライフプランを総合的に考慮し、最適な選択をすることが、安心した住まいと豊かな人生を送るための鍵となります。疑問や不安があれば、専門家であるファイナンシャルプランナーにご相談ください。