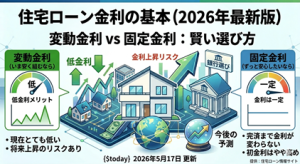
本日2026年8月28日時点の日本の住宅ローン金利は、変動金利が歴史的な低水準を維持する一方、長期金利の動向に連動する固定金利は微増傾向にあります。日銀の金融政策正常化への思惑が市場に影響を与えており、今後の金利動向は国内外の経済指標と日銀のスタンスに左右される見込みです。住宅ローンを検討中の方は、変動・固定金利それぞれの特徴を理解し、自身のライフプランに合わせた慎重な選択が求められます。特に、変動金利を選択する際は、将来の金利上昇リスクへの備えが不可欠です。
1. 主要銀行(ネット銀行、メガバンク、地方銀行など)の最新金利(変動・固定)の比較・特徴
- 【誰向け?】これから住宅ローンを組む予定の方、現在の住宅ローンの見直しを検討している方、金融機関ごとの金利差を知りたい方。
- 【影響度】★★★★★
- 【今すぐできる対策】複数の金融機関の金利情報を比較検討し、自身の返済計画に最適なローン商品をピックアップしましょう。
2026年8月28日現在、日本の主要金融機関における住宅ローン金利は、超低金利環境が続く変動金利と、市場金利の動向を反映しやすい固定金利で異なる動きを見せています。特にネット銀行は低金利競争を主導しており、メガバンクや地方銀行もそれに追随する形で魅力的な金利を提供しています。ただし、金利だけでなく、手数料や保証料、団信の内容なども含めた総コストで比較検討することが重要です。
1.1. 変動金利の動向と特徴
変動金利は、日銀の金融政策(特に短期プライムレート)に連動して半年に一度見直されるのが一般的です。現在のところ、日銀のマイナス金利政策解除後も、政策金利は低水準で推移しており、それに伴い各行の変動金利も歴史的な低水準を維持しています。
- ネット銀行: 最も低い金利水準を提供している傾向があります。事務手数料が定率型の場合が多く、保証料が不要なケースもあります。例えば、auじぶん銀行では0.169%~0.289%程度(新規借り入れ、通期引き下げプラン)、PayPay銀行でも0.289%~0.339%程度(新規借り入れ、通期優遇)の変動金利が確認できます。
- メガバンク: ネット銀行に比べるとやや高い水準ですが、手厚い窓口サポートや、給与振込口座との連携による優遇など、総合的なサービスが魅力です。例えば、三井住友銀行の変動金利は0.475%程度、みずほ銀行は0.475%程度が提示されています(いずれも新規借り入れ、最大優遇適用後)。
- 地方銀行: 各地域の顧客基盤を活かしたきめ細やかなサービスが特徴です。金利水準はメガバンクに近いか、やや高めとなる傾向がありますが、特定の地域での優遇や、住宅メーカーとの提携ローンなどで有利な条件を提示する場合があります。金利はメガバンクより若干高いものの、地域密着型サービスや柔軟な相談体制が強みです。
最新金利例(2026年8月時点、新規借り入れ、最大優遇適用後):
- auじぶん銀行 (変動金利): 0.169%~0.289% https://www.jibunbank.co.jp/housingloan/
- PayPay銀行 (変動金利): 0.289%~0.339% https://www.paypay-bank.co.jp/housingloan/index.html
- 三井住友銀行 (変動金利): 0.475%程度 https://www.smbc.co.jp/kojin/jutaku_loan/
- みずほ銀行 (変動金利): 0.475%程度 https://www.mizuhobank.co.jp/retail/products/loan/jutaku/
※これらの金利はあくまで一例であり、個人の属性や利用するプランによって適用金利は変動します。必ず各金融機関の公式サイトで最新情報を確認してください。
1.2. 固定金利の動向と特徴
固定金利は、主に長期金利(新発10年国債利回り)の動向に連動します。日銀の金融政策正常化への期待感から長期金利が緩やかに上昇基調にあるため、固定金利も上昇傾向が見られます。特に長期の固定金利ほど、その影響を受けやすい特徴があります。
- ネット銀行: 変動金利と同様に、比較的競争力のある固定金利を提供しています。例えば、auじぶん銀行の10年固定金利は0.979%程度、PayPay銀行の10年固定金利は1.060%程度が確認できます。
- メガバンク: ネット銀行に比べるとやや高い水準ですが、固定金利の選択肢が豊富であり、固定期間終了後の変動金利への切り替えなど、柔軟な対応が可能です。例えば、三井住友銀行の10年固定金利は1.40%程度、みずほ銀行の10年固定金利は1.40%程度が提示されています(いずれも新規借り入れ、最大優遇適用後)。
- フラット35: 全期間固定金利の代表的な商品であり、金利は毎月見直されます。2026年8月時点のフラット35の金利は、団信込みで1.90%前後で推移しています。民間の金融機関の固定金利とは異なる指標で決定されますが、市場金利の動向にある程度影響を受けます。
最新金利例(2026年8月時点、新規借り入れ、最大優遇適用後):
- auじぶん銀行 (10年固定金利): 0.979%程度 https://www.jibunbank.co.jp/housingloan/
- PayPay銀行 (10年固定金利): 1.060%程度 https://www.paypay-bank.co.jp/housingloan/index.html
- 三井住友銀行 (10年固定金利): 1.40%程度 https://www.smbc.co.jp/kojin/jutaku_loan/
- みずほ銀行 (10年固定金利): 1.40%程度 https://www.mizuhobank.co.jp/retail/products/loan/jutaku/
- フラット35 (21年以上50年以下、団信込み): 1.90%前後 https://www.flat35.com/loan/kinri/index.html
※これらの金利はあくまで一例であり、個人の属性や利用するプランによって適用金利は変動します。必ず各金融機関の公式サイトで最新情報を確認してください。
2. 現在の金利市場のトレンド(日銀の動向、債券市場の影響など)
- 【誰向け?】金利の変動要因を理解したい方、日銀の金融政策が住宅ローンに与える影響を知りたい方。
- 【影響度】★★★★★
- 【今すぐできる対策】日銀の金融政策決定会合の結果や、経済ニュースを定期的にチェックする習慣をつけましょう。
現在の日本の金利市場は、日本銀行の金融政策正常化への動きと、それに伴う国内外の債券市場の動向に大きく左右されています。2024年のマイナス金利政策解除以降、日銀は金融引き締め方向へと舵を切る姿勢を示していますが、そのペースは依然として慎重です。
2.1. 日銀の金融政策の動向
日銀は、2024年3月にマイナス金利政策とYCC(イールドカーブ・コントロール)を解除し、金融政策の正常化に向けて一歩踏み出しました。しかし、その後の追加利上げについては、賃金と物価の好循環の持続性を見極めるとして、依然として慎重な姿勢を崩していません。 このため、短期金利の指標となる無担保コール翌日物金利は、プラス圏に浮上したものの、大幅な上昇には至っていません。この日銀のスタンスが、変動金利の低水準維持に大きく寄与しています。
日銀は、物価目標の達成に向けて様々な経済指標を注視しており、今後の追加利上げのタイミングや幅については、賃金上昇率や個人消費の動向、企業の設備投資意欲などが重要な判断材料となると見られています。市場では、年内の追加利上げの可能性も指摘されていますが、その確度や規模については見方が分かれています。
2.2. 債券市場(長期金利)の影響
住宅ローンの固定金利は、主に新発10年国債利回りなどの長期金利に連動します。日銀の金融政策正常化への期待感や、米国金利の動向などが影響し、日本の長期金利は緩やかな上昇基調で推移しています。
日銀がYCCを解除したことで、市場の金利形成機能が回復し、海外の金利動向や国内の需給バランスが長期金利に直接的に反映されやすくなりました。特に米国の金融引き締め長期化観測や、日本の財政状況への懸念などが、長期金利の上昇圧力となることがあります。
長期金利が上昇すると、それに連動して固定金利型の住宅ローン金利も上昇する傾向があります。今後も長期金利の動向は、固定金利型住宅ローンを選択する上で非常に重要な要素となります。
3. 【今後の予測】今後金利はどのように推移するか(変動・固定それぞれの見通し)
- 【誰向け?】将来の金利変動リスクを把握したい方、変動と固定どちらの金利タイプを選ぶべきか迷っている方。
- 【影響度】★★★★★
- 【今すぐできる対策】将来の金利上昇リスクを想定した返済シミュレーションを複数パターン作成し、家計への影響を事前に把握しておきましょう。
今後の金利動向は、日銀の金融政策運営、国内外の経済情勢、そして物価動向に大きく左右されます。ここでは、変動金利と固定金利それぞれの見通しについて解説します。
3.1. 変動金利の見通し
変動金利は、日銀の政策金利(無担保コール翌日物金利)に連動するため、日銀が追加利上げを行うかどうかが最大の焦点となります。
- 短期的(数ヶ月~半年): 日銀は足元の経済状況や物価動向を慎重に見極める姿勢を維持しているため、急激な変動金利の上昇は考えにくいでしょう。ただし、市場では年内の追加利上げの可能性も指摘されており、動向には注意が必要です。
- 中長期的(半年~数年): 日銀が物価目標の持続的・安定的な達成を見通せるようになれば、追加利上げの可能性は高まります。その場合、変動金利は緩やかに上昇していくことが予想されます。ただし、急激な金融引き締めによる景気への悪影響を避けるため、利上げは段階的に行われる可能性が高いと見られています。
現在の低金利水準が永遠に続くわけではないことを念頭に置き、将来の金利上昇リスクを十分に考慮した上で変動金利を選択することが重要です。
3.2. 固定金利の見通し
固定金利は長期金利(新発10年国債利回り)に連動するため、日銀の金融政策の正常化に加え、海外金利動向や日本の財政状況も影響します。
- 短期的(数ヶ月~半年): 日銀の政策正常化への思惑や海外金利の動向により、長期金利は緩やかな上昇基調を維持する可能性があります。これにより、固定金利も現在の水準から微増する傾向が続くかもしれません。
- 中長期的(半年~数年): 日銀が本格的に金融引き締めへと転じたり、海外で金融引き締めがさらに進んだりすれば、長期金利はさらに上昇する可能性があります。これにより、固定金利も上昇圧力を受けやすくなるでしょう。ただし、経済情勢の不確実性や世界的な景気減速リスクなども考慮する必要があり、一方向的な上昇が続くとは限りません。
固定金利は、金利上昇リスクから解放されるメリットがありますが、その分、変動金利に比べて当初金利が高めに設定されています。金利上昇局面においては、固定金利を選択することで将来の返済額を安定させられるという安心感は大きいと言えるでしょう。
4. これから住宅ローンを組む人・見直しを検討している人への具体的なアドバイス
- 【誰向け?】住宅ローンの新規借り入れを検討している方、現在のローンの借り換えや金利タイプの変更を考えている方。
- 【影響度】★★★★★
- 【今すぐできる対策】複数の金融機関で仮審査を申し込み、提示される金利や条件を比較しましょう。ファイナンシャルプランナーへの相談も有効です。
現在の金利環境と今後の予測を踏まえ、住宅ローンを組む方、または見直しを検討している方への具体的なアドバイスを以下に示します。
4.1. 新規で住宅ローンを組む人へ
- 変動金利と固定金利の特性を理解する:
- 変動金利: 現在の低金利の恩恵を最大限に享受できますが、将来の金利上昇リスクを常に意識する必要があります。金利が上昇した場合に、家計にどの程度影響が出るかをシミュレーションし、余力を持った返済計画を立てましょう。例えば、毎月の返済額が1万円上がっても対応できるか、といった具体的な検討が必要です。
- 固定金利: 返済額が一定に保たれるため、家計管理がしやすく、金利上昇リスクを回避できます。将来の金利上昇を懸念する方や、返済計画を確実に立てたい方には適しています。ただし、変動金利に比べて当初金利が高くなる傾向があります。
- 返済負担率を適正に保つ: 年収に対する年間返済額の割合(返済負担率)は、手取り年収の25%以内を目安にしましょう。理想は20%以下です。無理のない返済計画こそが、長期的な安心につながります。
- 複数の金融機関を比較検討する: 金利だけでなく、手数料(事務手数料、保証料など)、団信(団体信用生命保険)の内容、繰り上げ返済手数料の有無なども含め、総コストで比較しましょう。ネット銀行は金利が低い傾向にありますが、対面での相談を重視するならメガバンクや地方銀行も選択肢に入ります。
- 金利上昇リスクへの備え: 変動金利を選ぶ場合は、金利が2%~3%上昇しても返済できるかをシミュレーションし、そのための貯蓄や収入アップの計画を立てておくことが重要です。
4.2. 住宅ローンの見直し(借り換え・金利タイプ変更)を検討している人へ
現在の住宅ローンの残高や残期間、適用金利、そして今後の金利見通しを踏まえ、借り換えや金利タイプの変更が有利になるかを検討しましょう。
- 借り換えのメリット・デメリット:
- メリット: 現在よりも低い金利で借り換えができれば、総返済額を減らせる可能性があります。
- デメリット: 借り換えには、新たな事務手数料、保証料、登記費用などの諸費用が発生します。これらの諸費用を含めて、借り換えによるメリットが上回るかを慎重に計算する必要があります。
- 金利タイプ変更の検討:
- 変動金利から固定金利への変更: 将来の金利上昇リスクを懸念するなら、固定金利への変更も選択肢です。ただし、固定金利に変更することで、現在の変動金利よりも金利が高くなる可能性があります。
- 固定金利から変動金利への変更: 現在の固定金利が高く、今後の金利が大きく上昇しないと見込む場合は、変動金利への変更も検討できます。しかし、将来の金利上昇リスクを再度負うことになるため、慎重な判断が必要です。
- シミュレーションと専門家への相談: 借り換えや金利タイプ変更によるメリット・デメリットは、個々の状況によって大きく異なります。必ず複数の金融機関でシミュレーションを行い、信頼できるファイナンシャルプランナーなどの専門家にも相談して、最適な選択肢を見つけましょう。
これらの情報を参考に、ご自身のライフプランやリスク許容度に合わせて、賢い住宅ローン選択・見直しを行ってください。