エグゼクティブサマリー
2026年8月現在、日本の住宅ローン金利は日銀の金融政策転換と長期金利の上昇を受け、変動・固定ともに上昇傾向にあります。特に固定金利は高水準で推移しており、変動金利との金利差は過去最大級に拡大しています。日銀は今後も緩やかな利上げを継続する見通しで、変動金利も秋にかけて多くの金融機関で引き上げが予想されます。住宅ローンを検討中の方は、金利上昇リスクを念頭に、複数銀行の比較と将来の返済シミュレーションが不可欠です。
主要銀行(ネット銀行、メガバンク、地方銀行など)の最新金利(変動・固定)の比較・特徴
- 【誰向け?】これから住宅ローンを組む方、借り換えを検討している方、現在の金利タイプで迷っている方
- 【影響度】★★★★★
- 【今すぐできる対策】主要金融機関の最新金利情報を複数の比較サイトや各銀行公式サイトで確認し、自身の返済計画と照らし合わせましょう。
2026年8月現在、日本の住宅ローン金利は、長期にわたる超低金利時代が終わり、「金利のある世界」へと移行した状況を反映し、変動・固定金利ともに上昇傾向にあります。
変動金利の動向と特徴
変動金利は、日本銀行の政策金利(短期金利)に連動して決まります。 2026年8月時点では、おおむね年0%台後半から1%台前半で推移しています。 メガバンクの変動金利平均は年1.082%となっています。
日銀が2026年6月に政策金利を年1.00%に引き上げた影響は、各金融機関で順次反映されており、PayPay銀行は7月に、ドコモSMTBネット銀行と楽天銀行は8月に変動金利を引き上げました。 多くの銀行は、秋(9月以降)にかけて変動金利を見直す見込みであり、三菱UFJ銀行も9月からの見直しを発表しています。
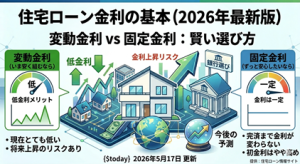
変動金利の最大のメリットは、現在も固定金利に比べて低い水準にあることです。 しかし、今後の日銀の追加利上げによって返済額が増加するリスクを借り手が負うことになります。
固定金利の動向と特徴
固定金利は、主に日本の長期金利(10年国債利回り)を基準に決定されるため、市場の将来予測や金融政策に強く影響されます。 2026年8月は、長期金利の上昇を背景に、主要銀行のほぼすべてで固定金利が引き上げられました。
特に10年固定金利(メガバンク)の平均は3.780%と、比較可能な2006年4月以降で13ヶ月連続の最高水準を更新しています。 また、全期間固定型の代表である【フラット35】の最頻金利(借入期間21年以上35年以下、融資率9割以下、新機構団信付きの場合)は年3.290%となり、モゲチェックが集計を開始した2018年1月以降で最高水準を記録しました。
変動金利(メガバンク平均1.082%)と【フラット35】(3.290%)の金利差は2.21%と、これも過去最大の拡大となっています。 固定金利のメリットは、借入時の金利が完済まで変わらず、返済計画が立てやすい点にありますが、現在の水準は変動金利に比べてかなり高くなっています。
現在の金利市場のトレンド(日銀の動向、債券市場の影響など)
- 【誰向け?】住宅ローン金利の先行きに関心がある全ての方、経済ニュースを住宅ローンにどう紐づけるか知りたい方
- 【影響度】★★★★★
- 【今すぐできる対策】日銀の金融政策決定会合の結果や、物価上昇率、為替動向に関するニュースに注目し、金利上昇のサインを早期に察知できるようにしましょう。
現在の金利市場は、日本銀行の金融政策の正常化とそれに伴う長期金利の上昇が主要なトレンドとなっています。
日本銀行の金融政策動向
日銀は、2024年3月にマイナス金利政策を解除して以降、段階的に政策金利を引き上げてきました。 2025年12月には政策金利を0.75%へ、そして2026年6月には0.25%の追加利上げを決定し、政策金利は年1.00%となりました。 これは1995年以来、約31年ぶりの高水準です。 2026年7月30日・31日に開催された金融政策決定会合では、政策金利は1.00%で据え置かれましたが、これは前回の利上げの影響を見極めるためとされています。
日銀の植田総裁は、会合後の記者会見で「金融環境が緩和的であることを踏まえると、経済・物価・金融情勢の改善に応じて、引き続き政策金利を引き上げていくことになる」と述べ、今後の利上げ継続の意向を示しています。
債券市場の影響
長期金利は、日銀の金融政策正常化への期待に加え、原油高や円安によるインフレ懸念、政府の財政拡張策など複数の要因により上昇しています。 住宅ローンの固定金利は、この長期金利(10年物国債利回り)に連動して決まるため、長期金利の上昇が固定金利の上昇圧力となっています。 実際、10年物国債利回りは6月末の2.690%から7月末には2.801%へと上昇しました。
市場では、将来的なさらなる利上げが予想されており、これが長期金利の押し上げ要因となっています。 このように、短期・長期金利ともに上昇局面にあることが、現在の住宅ローン市場の大きなトレンドです。
【今後の予測】今後金利はどのように推移するか(変動・固定それぞれの見通し)
- 【誰向け?】住宅ローンの金利タイプ選択に悩んでいる方、将来の返済額の変動が気になる方
- 【影響度】★★★★★
- 【今すぐできる対策】変動金利を選ぶ場合は、0.25%刻みの金利上昇を想定した返済計画を立て、定期的に繰り上げ返済を検討する資金計画を組みましょう。
今後の住宅ローン金利の動向は、日銀の金融政策と経済・物価情勢に大きく左右されますが、多くの専門家は「緩やかな上昇は続くが、急激には上がらない。ただし、かつての超低金利には戻らない」との見方を示しています。
変動金利の見通し
変動金利は日銀の政策金利に連動するため、日銀の今後の追加利上げが実施されれば、それに伴って上昇します。 モゲチェックの予想では、日銀は景気への影響を確認しながら、今後も0.25%刻みの緩やかな利上げを続ける可能性が高く、年内に政策金利が1.25%、2027年頃には1.5%程度まで上昇する可能性を指摘しています。 円安や原油高が長期化し、物価上昇率が想定以上に高まった場合は、利上げペースが加速し、政策金利が1.5%を超えて2%前後まで上昇するリスクも考慮すべきでしょう。
一方で、現在のところ変動金利は固定金利に比べて低い水準にあり、この金利差は今後も一定程度維持されるとの見方が根強く、相対的な優位性は依然として大きい状況です。 しかし、多くの金融機関では、6月の日銀利上げがまだ完全に反映されていないため、この秋にかけて順次、変動金利が引き上げられることが予想されます。
固定金利の見通し
固定金利は長期金利に連動するため、日銀の金融引き締めがさらに進み、長期金利に上昇圧力がかかれば、固定金利も緩やかな上昇トレンドが続く可能性が高いと見られています。 政府の財政状況や国債の増発懸念も長期金利に影響を与える要因となり得ます。
【フラット35】の金利も、長期金利の動向を反映して3%を超える水準が続いています。 固定金利はすでに高水準にあるため、急激な上昇ではなく、緩やかながらもじりじりと上がる展開が続く可能性が高いでしょう。
これから住宅ローンを組む人・見直しを検討している人への具体的なアドバイス
- 【誰向け?】住宅購入を検討している全ての方、既に住宅ローンを組んでいる方、家計の安定を重視したい方
- 【影響度】★★★★★
- 【今すぐできる対策】金利タイプを決定する前に、現在の家計状況と将来設計を詳細に見直し、無理のない返済計画を複数パターンでシミュレーションしましょう。
金利が上昇局面にある現在、住宅ローン選びや見直しにはこれまで以上に慎重な判断が求められます。
1. 金利上昇リスクを織り込んだ返済計画を
変動金利を検討する際は、現在の適用金利だけでなく、今後金利が年0.25%程度上昇した場合でも無理なく返済できるかをシミュレーションすることが重要です。 返済比率(年収に対する返済額の割合)は30%以内に抑えることが推奨されており、金利上昇局面では一層慎重な試算が必要です。 住宅ローンシミュレーションツールを活用し、金利上昇による毎月返済額の増加幅を確認しましょう。
2. 金利タイプの選択はライフプランに合わせて
変動金利は現在の低金利メリットを享受できますが、将来の金利上昇リスクを負います。 金利上昇に不安を感じる方や、家計に余裕が少ない方、毎月の返済額を固定したい方には、固定金利が安心感をもたらします。 また、変動金利と固定金利を組み合わせる「ミックスローン」も、低金利メリットの一部を残しつつ、金利上昇リスクを分散できる現実的な選択肢となり得ます。
当初固定期間選択型を利用している方は、固定期間終了後の金利見直しに注意が必要です。多くの場合、固定期間終了後に優遇幅が大幅に縮小するため、固定期間終了の1〜2年前から見直しを検討し、借り換えなども含めて最適な選択をしましょう。
3. 繰り上げ返済や借り換えの検討
金利上昇に備える有効な対策の一つが、繰り上げ返済です。繰り上げ返済によって元金を減らせば、将来支払う利息総額を削減できます。 また、現在の住宅ローン金利が高いと感じる場合は、より低金利の住宅ローンへの借り換えを検討することも、総返済額を減らす効果が期待できます。
4. 無理のない借り入れが最も重要
金利動向を予測することは困難であり、返済期間の長い住宅ローンにおいては、現在の金利水準だけでなく、将来金利が上昇した場合でも家計を安定して維持できるかを最も重視すべきです。 無理のある借り入れは最終的に家計を破綻させるリスクがあるため、自身の年収やライフプランに合わせた「安全な借入額」を見極めることが何よりも大切です。
【引用元】
- Google検索: time in Japan
- 住宅ローン金利2026年8月の最新動向【日銀利上げによる変動金利引き上げと今後の見通し】 | モゲチェック
- 【2026年8月】住宅ローン金利ランキング!変動・固定の金利差が過去最大級に – YouTube
- 2026年8月の住宅ローンの金利動向と選び方のポイントを解説! – 東京リアルティ株式会社
- 住宅ローン金利 今後の見通し【2026年版】変動・固定はどうなる?専門家が予測 – HOUSTART
- 「固定金利にすればよかった」と後悔する前に!プロが教える住宅ローン見直し全手順【2026年最新版】 | モゲチェック
- 2026年8月更新【フラット35】金利推移と最新動向|長期固定金利住宅ローン | はじめての住宅ローン
- 2026年の住宅ローン金利はどうなる?今後の見通しや日銀の金融政策を解説 – SBI新生銀行
- 住宅ローン | 金利のご案内 | ドコモの銀行 ドコモSMTBネット銀行
- 【フラット35】2026年8月金利は3.29%に決定|公認会計士の予測と機構債分析
- 2026年8月 住宅ローン金利 最新情報|変動 / 固定 / フラット35 – ゼロシステムズ
- 2026年9月の住宅ローン金利(フラット35・変動金利・10年固定)を予想! 金利の推移、今後の動向を確認しよう
- 【2026年8月最新】住宅ローン金利はどう変わった? 日銀「政策金利1.0%」後の最新動向と賢い選択術 – 京都の不動産「モコハウス」
- 【2026年最新】住宅ローン金利は今後どうなる?見通しと家づくりの考え方
- 住宅ローン固定金利、8月も全行引き上げ 10年最優遇は13カ月連続で過去最高を更新
- 住宅ローン金利比較|2026年8月最新の金利推移と動向・相場 – 価格.com
- 住宅ローン変動金利ランキング132行比較【2026年8月】[新規借入]今後の金利上昇を見越して固定を選ぶべき? – ダイヤモンド不動産研究所
- 住宅ローン金利の平均は何%?変動・固定の相場比較と推移グラフでみんなの金利がわかる
- 住宅ローン変動金利ランキング(2026年8月更新)と最新動向|スゴい住宅ローン探し
- 【2026年8月】住宅ローン金利比較 毎月の返済額をどう抑える?残価設定・ペアローンなど最新トレンドを解説 – いえーる 住宅研究所
- 【2026年8月】住宅ローン金利ランキング|変動金利・固定金利の最新動向を解説 – note
- 住宅ローンの金利情報 – 住宅金融支援機構
- 住宅ローン関連の金利推移 – イー・ローン