2026年8月現在、日本の住宅ローン市場は日銀の金融政策正常化を背景に大きな転換期を迎えています。6月の日銀追加利上げ(政策金利1.00%)を受け、固定金利は長期金利の上昇に連動し、主要銀行の10年固定型最優遇金利やフラット35は過去最高水準を更新し続けています。変動金利は一部銀行で先行して引き上げられたものの、多くの銀行では9~10月以降に利上げが反映される見込みです。変動金利と固定金利の金利差は過去最大に拡大しており、今後の金利動向を見極めた慎重な住宅ローン選びが求められます。
日本の住宅ローン金利の最新動向(2026年8月31日時点)
一流の不動産投資コンサルタントおよびファイナンシャルプランナーとして、本日2026年8月31日時点における日本の住宅ローン金利の最新情報を、詳細なリサーチに基づき解説いたします。
1. 主要銀行(ネット銀行、メガバンク、地方銀行など)の最新金利(変動・固定)の比較・特徴
- 【誰向け?】これから住宅ローンを組む方、借り換えを検討している方、現在のローン金利タイプに不安がある方。
- 【影響度】★★★★★
- 【今すぐできる対策】各金融機関の公式サイトで最新の適用金利を直接確認し、複数の銀行で事前審査を検討しましょう。
2026年8月は、日本銀行による6月の追加利上げ(政策金利1.00%)の影響が徐々に住宅ローン金利に波及しています。特に固定金利の上昇が顕著であり、変動金利も今後さらなる動きが予想されます。
変動金利
主要メガバンクの変動金利(新規借入最優遇)は、2026年8月時点では多くの銀行で前月据え置きとなりましたが、これは6月の日銀利上げが短期プライムレートに反映されるまでにタイムラグがあるためです。PayPay銀行やドコモSMTBネット銀行、楽天銀行など一部のネット銀行では、すでに7月または8月に変動金利の引き上げを実施しています。
- 三菱UFJ銀行: 年0.945%
- みずほ銀行: 年1.025%
- 三井住友銀行: 年1.275%
- りそな銀行: 年0.950%
- SBI新生銀行: 年0.990%(パワースマート住宅ローン、全疾病保障付帯)
- ドコモSMTBネット銀行: 年0.950%(変動金利が8月に引き上げ)
- 住信SBIネット銀行: 年0.950%
- auじぶん銀行: 年1.134%
メガバンクの変動金利は8月に据え置きでしたが、三菱UFJ銀行は8月3日より短期プライムレートを引き上げており、9月からの変動金利の基準金利見直しが公表されています。他の主要銀行も、日銀の利上げを反映した変動金利の引き上げが9月または10月以降に順次行われる見込みです。
固定金利
固定金利は、長期金利の上昇を背景に、主要銀行のほぼすべてで引き上げられました。特に10年固定型最優遇金利は、2026年8月で13カ月連続の引き上げとなり、比較可能な2006年4月以降で過去最高水準を更新しています。
- 三菱UFJ銀行(10年固定最優遇): 年3.590%
- 三井住友銀行(10年固定最優遇): 年3.650%
- みずほ銀行(10年固定最優遇): 年3.350%
- りそな銀行(10年固定最優遇): 年3.795%
- 三井住友信託銀行(10年固定最優遇): 年4.105%
- 【フラット35】(21年以上35年以下): 年3.290%(2026年8月資金受取分、新機構団信付き)(※一部情報では3.250%)
変動金利(メガバンク平均1.082%)とフラット35(3.290%)の金利差は2.21%と、集計開始(2018年1月)以降で最大に拡大しています。
2. 現在の金利市場のトレンド(日銀の動向、債券市場の影響など)
- 【誰向け?】住宅ローンの金利タイプ選択に悩んでいる方、金利上昇リスクを理解したい方。
- 【影響度】★★★★★
- 【今すぐできる対策】日銀の金融政策決定会合の発表内容や、長期金利のニュースを定期的にチェックしましょう。
日本の金利市場は、日本銀行の金融政策の正常化により、「金利のある世界」へと大きく舵を切っています。主要なトレンドは以下の通りです。
日本銀行の金融政策動向
日銀は2024年3月のマイナス金利解除以降、段階的な金融政策の正常化を進めています。
- 2026年6月:金融政策決定会合で追加利上げを決定し、政策金利を0.75%から1.00%に引き上げました。これは1995年以来、約31年ぶりの高水準です。
- 2026年7月:金融政策決定会合では、6月の利上げの影響を見極めるため、政策金利は1.00%に据え置かれました。しかし、日銀は「金融環境が緩和的である」との認識を示し、経済・物価・金融情勢に応じて今後も政策金利を引き上げていく方針を維持しています。
日銀が利上げを判断する上で最も重視しているのは物価の動きです。原油高や円安を背景に、2026年度後半以降の消費者物価上昇率が2%をはっきりと上回ると予想されており、これが今後の追加利上げの要因となる可能性があります.
債券市場の影響
住宅ローンの固定金利は、長期金利(新発10年国債利回り)に連動して変動します。長期金利は、日銀の金融政策正常化観測に加え、中東情勢の緊迫化や政府の財政拡張懸念などを背景に上昇傾向にあります。
- 日本の長期金利は2026年1月に2.3%台に上昇した後、一時的に2.1%割れとなったものの、3月には2.38%と約27年ぶりの高水準を記録しました。
- 5月には一時2.8%まで上昇し、7月には2.8%台前半(2.81%)と約29年ぶりの高水準を記録しました。
このような長期金利の上昇が、住宅ローンの固定金利の引き上げに直接影響を与えています。
3. 【今後の予測】今後金利はどのように推移するか(変動・固定それぞれの見通し)
- 【誰向け?】住宅ローンを組むタイミングや金利タイプの選択に迷っている方。
- 【影響度】★★★★★
- 【今すぐできる対策】自身の返済能力を冷静に評価し、金利上昇に耐えうる返済計画を複数シミュレーションしておきましょう。
日銀の金融政策正常化路線が継続するとの見方が強まる中、今後も金利は緩やかに上昇していく可能性が高いと予想されます。
変動金利の見通し
変動金利は、日銀の政策金利に連動する短期プライムレートを指標とします。6月の日銀利上げの影響は、多くの銀行で2026年10月以降、2027年1月返済分から適用金利に反映される見込みです。
- 日銀は景気への影響を確認しながら、0.25%刻みの緩やかな利上げを続けると予想されており、年内に政策金利が1.25%へ、2027年頃には1.5%程度まで上昇する可能性があります。
- 野村證券のメインシナリオでは、2026年9月、2027年1月、同年4月の追加利上げを見込み、ターミナルレートは1.75%(2027年4月到達)とされています。
したがって、変動金利は今後も緩やかながら上昇基調が続く可能性が高いでしょう。ただし、急激な利上げは景気を冷やすリスクもあるため、日銀は経済・物価情勢を見極めながら慎重に調整を行うと考えられます.
固定金利の見通し
固定金利の指標となる長期金利は、日銀の量的引き締め(QT)による国債供給の増加や、政府の財政拡張政策などから、今後も上昇圧力がかかりやすい状況です。
- 三井住友DSアセットマネジメントは、長期金利が緩やかに上昇し、2031年度末には2.80%に達すると見ています。一部では3%到達が近い将来のアップサイドリスクとして現実味を帯びているとの見解もあります.
このため、住宅ローンの固定金利は、長期金利の動向に連動し、今後も上昇傾向が続く可能性が高いと見られます。フラット35も同様に、金利は高止まり、あるいはさらに上昇する可能性があります.
4. これから住宅ローンを組む人・見直しを検討している人への具体的なアドバイス
- 【誰向け?】全ての住宅ローン検討者、既存のローン契約者。
- 【影響度】★★★★★
- 【今すぐできる対策】専門家(ファイナンシャルプランナーなど)に相談し、自身のライフプランに合った金利タイプや返済計画を策定しましょう。
金利上昇局面においては、安易な判断は将来の家計に大きな影響を及ぼします。以下の点を踏まえ、慎重な意思決定が不可欠です。
a. 金利上昇リスクの徹底的なシミュレーション
現在の金利水準だけで比較するのではなく、今後0.25%程度上昇した場合、あるいは1%上昇した場合の月々の返済額の増加(借入額4,000万円、35年返済で約1.5万~2万円増)を具体的にシミュレーションしましょう。家計のキャッシュフローにどの程度の影響があるかを事前に把握することが重要です。
b. 金利タイプの選択はライフプランに合わせて
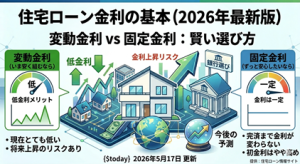
- 変動金利:現在の低金利メリットを享受できますが、将来の金利上昇リスクを負います。特に「5年ルール(5年間は返済額が変わらない)」や「125%ルール(金利が大幅に上昇しても、返済額は従来の1.25倍が上限)」といった仕組みを理解し、これらが適用されない元金均等返済の場合は、金利変動の影響を直接受ける点に注意が必要です。金利上昇時でも繰り上げ返済などで対応できる、資金に余裕のある方や、短期での完済を考えている方に向いています。
- 固定金利:返済額が完済まで変わらないため、長期的な資金計画を立てやすく、金利上昇リスクを回避できます。現在の金利は変動金利に比べて高いですが、将来の安心感を購入すると考えることができます。金利上昇に不安を感じる方や、家計の安定性を重視する方に向いています。フラット35は代表的な全期間固定型住宅ローンです。
- 固定期間選択型:当初の数年間だけ固定金利とし、その後は変動か再固定かを選ぶタイプです。固定期間終了時の金利環境によっては、返済額が大きく増えるリスクがあります。
c. 借り入れ額と自己資金のバランス
金利が上昇すると、同じ年収であっても金融機関の審査上の「借入可能額」が目減りする可能性があります。無理のない返済計画を立てるためにも、借り入れは年収の5倍まで(家計を切り詰めても7倍まで)を目安にし、自己資金を多めに準備することで、借入額を抑え、金利変動リスクを軽減できます。
d. 借り換えの検討
現在変動金利で借り入れており、今後の金利上昇に不安を感じる場合は、固定金利への借り換えも選択肢の一つです。借り換えには諸費用がかかるため、現在の金利との差や残りの返済期間などを考慮し、総返済額でメリットがあるかを慎重に試算しましょう。
住宅ローンは人生で最も大きな買い物の一つです。最新の金利情報を常に把握し、自身のライフプランやリスク許容度と照らし合わせながら、最適な選択をしてください。必要であれば、中立的な立場の一流ファイナンシャルプランナーに相談し、具体的なアドバイスを受けることを強くお勧めします。