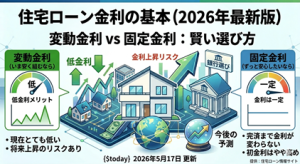
本日【2026年9月2日】時点において、日本の住宅ローン金利は全般的に上昇傾向にあり、特に固定金利の上昇が顕著です。日本銀行は6月に政策金利を1.00%に引き上げ、さらに9月17日・18日の金融政策決定会合での追加利上げ(1.25%)観測が高まっています。これに伴い、主要メガバンクの変動金利も9月から引き上げられ、長期金利の指標となる10年物国債利回りも約30年ぶりの高水準となる3%台に到達しました。今後も金利の緩やかな上昇は続くと見込まれており、住宅ローンを検討中の方、あるいは見直しを考えている方は、金利タイプの選択と返済計画の再評価が極めて重要となります。
主要銀行の最新金利(変動・固定)の比較・特徴
- 【誰向け?】これから住宅ローンを組む新規借入者、他行への借り換えを検討中の人。
- 【影響度】★★★★★
- 【今すぐできる対策】複数の金融機関の最新金利情報を確認し、自己資金の割合や返済期間を含めた総返済額をシミュレーションする。
2026年9月現在、日本の住宅ローン金利は、長期にわたる超低金利時代から「金利のある世界」へと移行する中で、上昇局面が続いています。特に固定金利の上昇が顕著であり、変動金利も一部の金融機関で引き上げが見られます。
変動金利
変動金利は、日本銀行の政策金利(短期金利)に連動する短期プライムレートを指標とすることが多く、日銀の金融政策の影響を直接受けやすい特徴があります。
- メガバンク: 2026年9月、三菱UFJ銀行では新規借り入れの変動金利が年1.195%に設定されています。また、三井住友銀行も変動金利を引き上げています。みずほ銀行は年1.025%と据え置いていますが、今後引き上げる可能性が指摘されています。
- ネット銀行: 楽天銀行は9月に変動金利を引き上げました。 SBI新生銀行では、変動金利(半年型)で年0.990%といった低金利を提供している例も見られます。 auじぶん銀行も9月にお借り入れの場合の変動金利を提示しています。
- 特徴: 変動金利は、金利が上昇すると毎月の返済額が増加するリスクがあるものの、現状では固定金利よりも低い水準を保っていることが多いです。
固定金利
固定金利は、長期金利(10年物国債の利回り)に連動して決まることが一般的です。
- フラット35: 2026年9月のフラット35(買取型、借入期間21年以上35年以下、融資率9割以下)の最低金利は年3.460%と、前月から0.170ポイント引き上げられ、2018年1月以降の最高水準を更新しました。
- メガバンク: 主要銀行の10年固定金利は軒並み上昇しており、三菱UFJ銀行の10年固定金利は年3.63%となっています。
- 特徴: 金利や返済額が完済まで変わらない(全期間固定型)または一定期間固定されるため、返済計画の安定性を重視する人に適しています。しかし、金利上昇局面では変動金利との金利差が拡大する傾向にあります。
現在の金利市場のトレンド
- 【誰向け?】住宅ローン金利の動きの背景を知りたい人、今後の金利動向を予測したい人。
- 【影響度】★★★★★
- 【今すぐできる対策】日銀の金融政策決定会合の結果や、経済ニュースに常に注目し、金利動向に関する最新情報を把握する。
日銀の動向
日本銀行は2024年3月にマイナス金利政策を解除して以降、金融政策の正常化を進めています。2026年6月16日には、政策金利を0.75%から0.25%引き上げ、1.00%とすることを決定しました。これは1995年以来、約31年ぶりの高水準です。
7月会合では政策金利が据え置かれたものの、日銀は原油高や円安などを背景に、2026年度後半以降の物価上昇率が2%をはっきりと上回ると予想しており、経済・物価・金融情勢に応じて今後も政策金利を引き上げていく方針を維持しています。
金融市場では、次回の金融政策決定会合が9月17日、18日に予定されており、早ければこの会合で追加利上げ(政策金利1.25%が軸)があるとの見方が広がっています。
債券市場の影響
日銀の金融政策の正常化やインフレ懸念の高まり、さらには政府の財政拡張策などに対する警戒感から、長期金利は上昇基調にあります。
2026年9月1日には、長期金利の指標となる新発10年物国債利回りが一時3.000%をつけ、1996年以来約30年ぶりの高水準となりました。 この長期金利の上昇が、フラット35を含む固定金利型住宅ローンの金利上昇の背景となっています。
野村證券は、10年国債利回りの年末着地水準を3.0%、年内の最大上振れ水準を3.3%と予想しています。
【今後の予測】今後金利はどのように推移するか
- 【誰向け?】将来の金利変動リスクを理解し、自身の返済計画に落とし込みたい人。
- 【影響度】★★★★★
- 【今すぐできる対策】金利上昇に備え、余裕を持った資金計画を立てるとともに、変動金利選択の場合は金利上昇時の返済額増加シミュレーションを行っておく。
多くの専門機関の見方では、日本の住宅ローン金利は今後も緩やかな上昇が続くと予測されています。かつての超低金利には戻らないという認識が一般的です。
変動金利の見通し
変動金利は、日銀の政策金利に連動するため、日銀が物価目標の安定的な達成を見据えて追加利上げを進める限り、上昇傾向が続くでしょう。
2026年6月の日銀利上げは、多くの銀行で10月以降に変動金利の基準金利に反映されると見られています。 野村證券は、2026年9月、2027年1月、同年4月と段階的な利上げをメインシナリオとしています。
ただし、変動金利は当面の間、固定金利よりも低い水準を保つ可能性も指摘されています。 金融機関間の競争も激しく、一斉に大幅な引き上げとはならない可能性もありますが、上昇リスクは確実に高まっています。
固定金利の見通し
固定金利は長期金利に連動するため、長期金利が上昇傾向にある現状では、今後も上昇が続く可能性が高いです。
政府の財政悪化懸念や原油高によるインフレ懸念が長期金利を押し上げる要因となっており、これらの要因が解消されない限り、固定金利は高止まりするか、さらに上昇する可能性があります。
特に【フラット35】の金利は、すでに過去最高水準を更新しており、今後も機構債の表面利率の動向次第では上昇が続くでしょう。
これから住宅ローンを組む人・見直しを検討している人への具体的なアドバイス
- 【誰向け?】住宅購入を具体的に検討している人、現在の住宅ローンの借り換えや金利タイプ変更を検討している人。
- 【影響度】★★★★★
- 【今すぐできる対策】自身のライフプランと家計の状況を詳細に把握し、金利上昇リスクに対してどの程度の許容度があるかを明確にする。信頼できるファイナンシャルプランナーに相談し、個別具体的なシミュレーションを行う。
1. 「借りられる額」ではなく「無理なく返せる額」で検討する
金利が上昇局面にある現在、最も重要なのは「毎月いくらなら生活に無理がないか」という視点です。金融機関が提示する借入可能額は、あくまで上限であり、必ずしも無理なく返済できる額とは限りません。
金利が上昇した場合の返済額の増加も考慮に入れ、余裕を持った返済計画を立てましょう。現在の金利で借り入れた場合の毎月の返済額だけでなく、例えば0.5%や1.0%金利が上昇した場合、どれだけ返済額が増えるかを試算しておくことが重要です。
2. 変動金利と固定金利の特性を理解し、自身のリスク許容度に合わせて選択する
変動金利を選ぶ場合:
- 現在の金利は固定金利よりも低い傾向にありますが、将来の金利上昇リスクがあります。
- 金利が上昇しても家計に与える影響が少ないように、頭金を多めに用意する、返済期間を短くする、繰り上げ返済を積極的に行うなどの対策が有効です。
- 「5年ルール」や「125%ルール」など、変動金利の仕組みを理解し、金利上昇に備えた貯蓄や返済計画を立てましょう。
固定金利を選ぶ場合:
- 金利上昇リスクを避け、返済額を安定させたい場合に有効です。
- 変動金利に比べて金利水準は高くなりますが、将来の家計管理がしやすいというメリットがあります。
- 金利が下がる局面では、変動金利を選んだ方が有利になる可能性もありますが、金利上昇局面では安心感があります。
自身の収入の安定性、今後のライフイベント(子どもの教育費、老後資金など)、金利変動に対する心理的な許容度などを総合的に考慮して選択してください。
3. 複数の金融機関を比較検討し、手数料や保障内容も確認する
住宅ローンは金利だけでなく、手数料(事務手数料、保証料など)、団体信用生命保険(団信)の保障内容なども含めて総合的に比較検討することが重要です。
金利が低くても、手数料が高ければ総返済額は増えてしまいます。また、万が一に備える団信の保障内容も、全疾病保障や三大疾病保障など、金融機関によって異なります。
ネット銀行、メガバンク、地方銀行など、様々なタイプの金融機関の金利や条件を比較検討し、自身のニーズに最も合ったローンを選びましょう。
4. 最新情報を常にチェックし、必要に応じて専門家に相談する
金利市場は常に変動しています。日銀の金融政策決定会合の結果や、経済ニュースなど、住宅ローン金利に影響を与える情報は常にチェックするようにしましょう。
また、住宅ローンの選択や見直しは、個人の状況によって最適な選択が異なります。必要に応じて、住宅ローンアドバイザーやファイナンシャルプランナーといった専門家に相談し、具体的なシミュレーションやアドバイスを受けることを強くお勧めします。